我们从可获得的最新资料中客观整理数据,并分享其中有参考价值的内容。
希望能为正在日本寻找住房,或考虑以房产为基础开展事业的各位提供参考。
我们认为,房地产投资是一件很好的事情。我们不只是中介,自己也在实际投资出租房产。
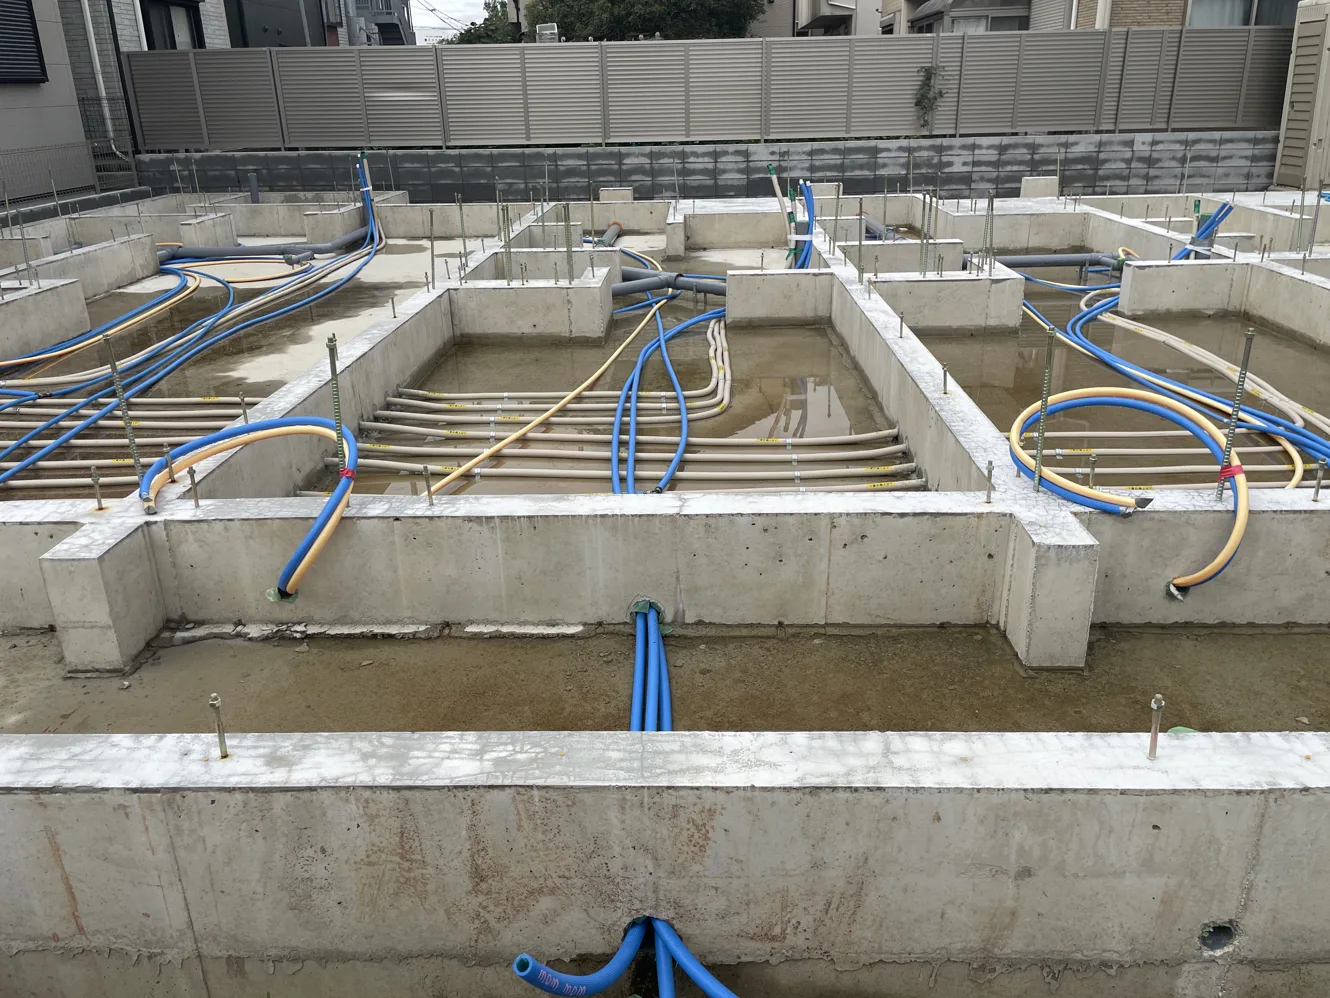
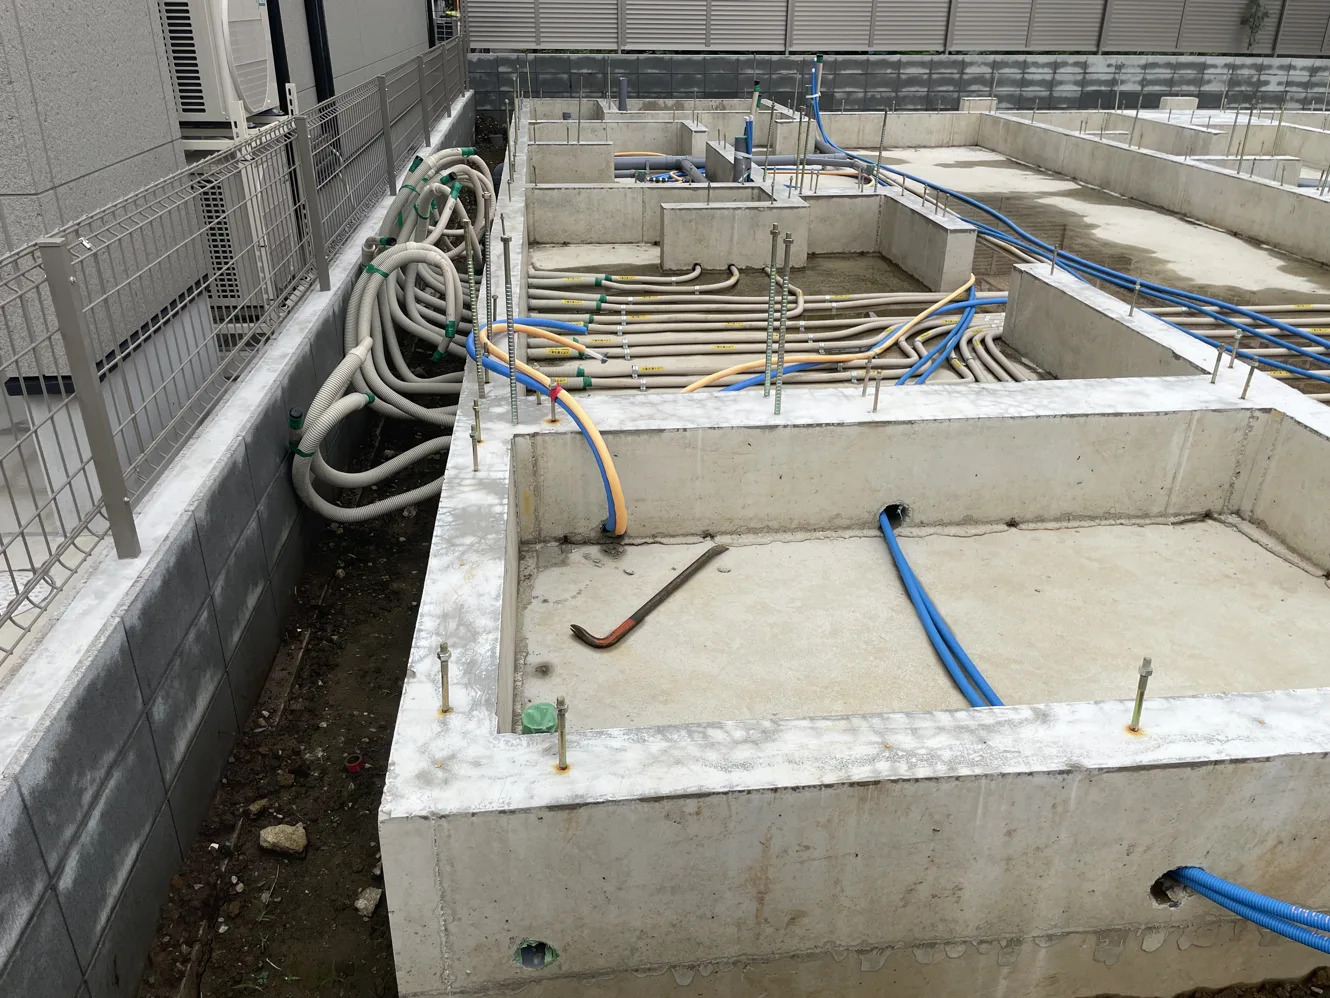
今年秋天,我们签约购买了一栋尚未竣工的新建公寓,并把它作为一个公开的案例。我们将实时记录一栋新建出租公寓如何起步、如何建成、如何选定管理公司、房间以怎样的节奏租出,以及最终的实际收入与支出。
其中也包括最初的测算与实际结果之间的差距,无论差在哪里。我们希望这是一个以真实数字、而非纸上谈兵来讨论房地产投资的专栏。
购买时的收支计划
以下是我们决定购买时的事业计划,用投资者会看的指标来呈现。总价不公开;所有数字均为竣工后第一年、入住率95%的预期。
资金安排接近全额贷款,但并非全额贷款:自有资金只有定金,其余为银行自营贷款,不经担保公司。另外,由于直接向开发商购买,没有中介手续费。这两点对收支数字影响很大。
另一方面,DSCR约1.19、还款比率约61%,对空置和利率上升的缓冲并不宽裕。贷款比例接近100%,要真正产生现金流,需要相当的经营能力。持续把空置期压短、控制费用、为利率变化做好准备——我们认为这才是这项投资的关键。如果利率变动,我们会在每个节点重新测算现金流。
部分运营费用在管理公司报价前只是暂定数字。这个专栏值得关注的地方很简单:计划能否实现?等实际租金和实际费用确定后,我们会把它们与计划并列公开。
这栋楼
位于东京近郊住宅区的三层木结构单身公寓,以「1K」单间为主,预计2027年春季竣工。从车站步行10分钟,再乘电车无需换乘约40分钟可到东京市中心(永田町)。出于对未来住户隐私的尊重,我们不公开具体地点和楼名。
- 距车站步行10分钟;工作日早上乘电车无需换乘约40分钟到东京市中心(永田町)
- 耐久性最高等级(「劣化対策等級」3级),设计阶段与施工阶段均取得评价
- 电子门禁、快递柜、彩色可视对讲机
- 所有窗户采用Low-E玻璃
- 浴室干燥机、可追加加热的浴缸、独立洗手台、智能马桶
- 空调、电磁炉、网络设备
3级是日本住宅性能标示制度中,延缓建筑结构劣化措施的最高等级。对于我们打算长期持有的木结构建筑来说,耐久性不是细节,它直接影响收支数字。
接下来的计划
在每个节点,我们都会记录当时了解到的情况和数字。以下时间均为目前的计划。
- 2026年10月地基完工(本篇)
- 2026年11月上梁(主体结构完成)
- 2027年春竣工及交房前检查 — 结合实际检查,介绍我们确认的事项。
- 竣工前后管理公司与招租条件 — 委托哪家公司、条件如何,以及租金如何确定。
- 2027年夏交房并开始招租
- 直到满租房间租出的节奏 — 实际成交租金、租出所需天数、广告费和空置期,与计划对照。
- 第一年第一年的结果 — 租金、费用、利息与最终留下的现金,以及与计划不同的原因。
顺利的事和不顺利的事,我们都会如实记录。如果您正在考虑在日本购买收益型房产,希望这能成为一个有用的真实案例。有关购买或运营的问题,欢迎随时通过电子邮件咨询。
文中数字为购买时的计划,并不保证未来的租金、入住率或收益。本文仅为一般信息,不构成法律、税务或投资建议。