我們從可獲得的最新資料中客觀整理數據,並分享其中有參考價值的內容。
希望能為正在日本尋找住房,或考慮以房產為基礎開展事業的各位提供參考。
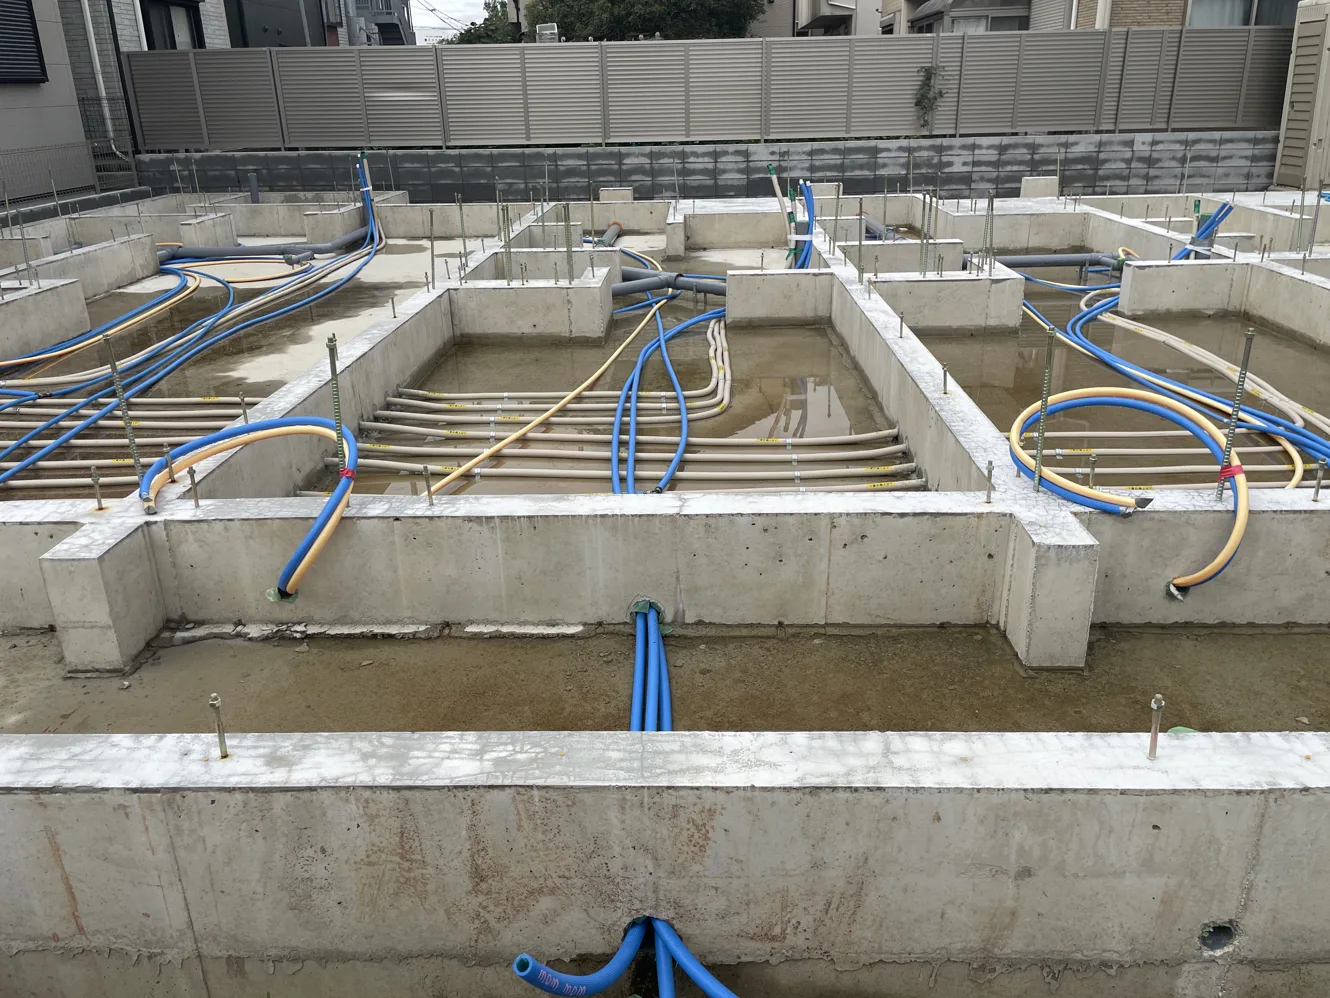
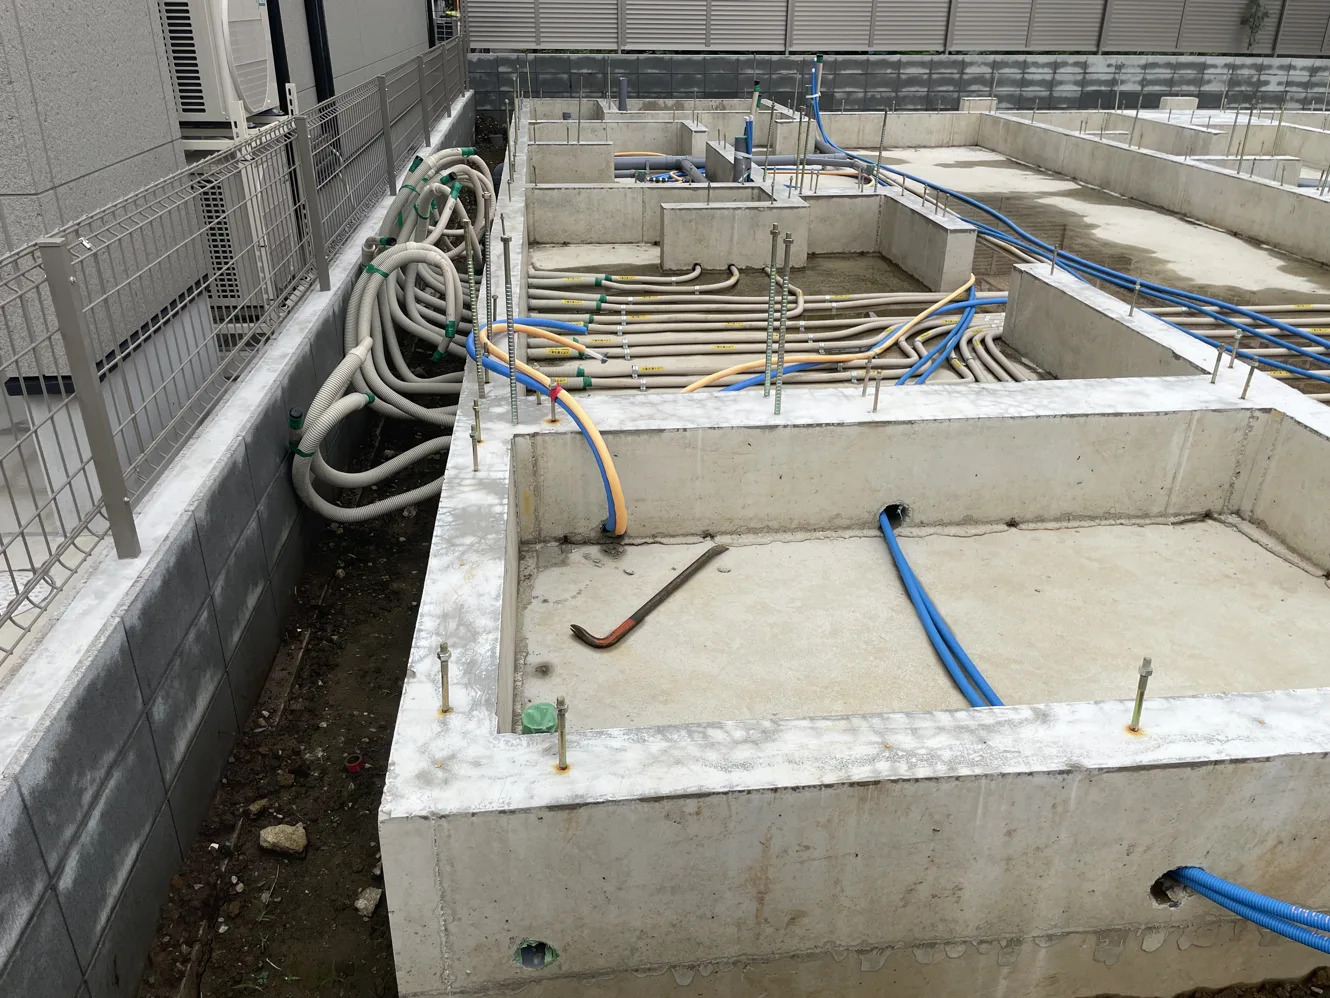
我們認為,房地產投資是一件很好的事情。我們不只是中介,自己也在實際投資出租房產。
今年秋天,我們簽約購買了一棟尚未竣工的新建公寓,並把它作為一個公開的案例。我們將實時記錄一棟新建出租公寓如何起步、如何建成、如何選定管理公司、房間以怎樣的節奏租出,以及最終的實際收入與支出。
其中也包括最初的測算與實際結果之間的差距,無論差在哪裡。我們希望這是一個以真實數字、而非紙上談兵來討論房地產投資的專欄。
購買時的收支計劃
以下是我們決定購買時的事業計劃,用投資者會看的指標來呈現。總價不公開;所有數字均為竣工後第一年、入住率95%的預期。
資金安排接近全額貸款,但並非全額貸款:自有資金只有定金,其餘為銀行自營貸款,不經擔保公司。另外,由於直接向開發商購買,沒有中介手續費。這兩點對收支數字影響很大。
另一方面,DSCR約1.19、還款比率約61%,對空置和利率上升的緩衝並不寬裕。貸款比例接近100%,要真正產生現金流,需要相當的經營能力。持續把空置期壓短、控制費用、為利率變化做好準備——我們認為這才是這項投資的關鍵。如果利率變動,我們會在每個節點重新測算現金流。
部分運營費用在管理公司報價前只是暫定數字。這個專欄值得關注的地方很簡單:計劃能否實現?等實際租金和實際費用確定後,我們會把它們與計劃並列公開。
這棟樓
位於東京近郊住宅區的三層木結構單身公寓,以「1K」單間為主,預計2027年春季竣工。從車站步行10分鐘,再乘電車無需換乘約40分鐘可到東京市中心(永田町)。出於對未來住戶隱私的尊重,我們不公開具體地點和樓名。
- 距車站步行10分鐘;工作日早上乘電車無需換乘約40分鐘到東京市中心(永田町)
- 耐久性最高等級(「劣化対策等級」3級),設計階段與施工階段均取得評價
- 電子門禁、快遞櫃、彩色可視對講機
- 所有窗戶採用Low-E玻璃
- 浴室乾燥機、可追加加熱的浴缸、獨立洗手檯、智能馬桶
- 空調、電磁爐、網路設備
3級是日本住宅性能標示制度中,延緩建築結構劣化措施的最高等級。對於我們打算長期持有的木結構建築來說,耐久性不是細節,它直接影響收支數字。
接下來的計劃
在每個節點,我們都會記錄當時瞭解到的情況和數字。以下時間均為目前的計劃。
- 2026年10月地基完工(本篇)
- 2026年11月上樑(主體結構完成)
- 2027年春竣工及交房前檢查 — 結合實際檢查,介紹我們確認的事項。
- 竣工前後管理公司與招租條件 — 委託哪家公司、條件如何,以及租金如何確定。
- 2027年夏交房並開始招租
- 直到滿租房間租出的節奏 — 實際成交租金、租出所需天數、廣告費和空置期,與計劃對照。
- 第一年第一年的結果 — 租金、費用、利息與最終留下的現金,以及與計劃不同的原因。
順利的事和不順利的事,我們都會如實記錄。如果您正在考慮在日本購買收益型房產,希望這能成為一個有用的真實案例。有關購買或運營的問題,歡迎隨時通過電子郵件諮詢。
文中數字為購買時的計劃,並不保證未來的租金、入住率或收益。本文僅為一般資訊,不構成法律、稅務或投資建議。