我們從可獲得的最新資料中客觀收集數據,並分享其中有參考價值的內容。
希望對正在日本尋找住所,或考慮以房產為基礎開展事業的各位有所幫助。
出租房產有四種收益來源,而東京在這四個方面都具備均衡的條件。
比較收益率時,通常只看租金。但對長期持有的業主來說,租金只是四種收益來源中的第一種:
- 每月收入。租金每月到賬,扣除運營成本後剩下的部分,就是業主的現金收益。
- 地價上漲。建築物下的土地可能升值,東京核心區的地價近年一直大幅上漲(數據見下文)。
- 隨通脹上漲的租金。日本已重新進入通脹環境,租金可以在續約和重新招租時逐步上調。
- 房貸還款積累的權益。使用貸款時,每一次還款都會增加業主在房產中所佔的份額,而這部分主要由租客的租金支付。日本的借貸成本使這一點格外有利。
四者合在一起,使住宅房產成為長期積累財富最穩健的方式之一。
東京核心區的地價與租金
2026年的「地価公示」顯示,東京核心區地價普遍出現兩位數上漲。以下為都心五區及23區整體的同比變化:
| 區 | 住宅地 | 商業地 | 全用途 |
|---|---|---|---|
| 港 | +16.6% | +14.0% | +15.0% |
| 中央 | +13.8% | +13.5% | +13.5% |
| 新宿 | +11.2% | +13.8% | +12.9% |
| 澀谷 | +11.0% | +13.8% | +12.5% |
| 千代田 | +10.7% | +13.1% | +12.8% |
| 23區整體 | +9.0% | +13.8% | +11.1% |
出處:東京都,2026年「地価公示」(2026年1月1日基準),各區按用途的平均變動率。
租金同樣在上漲。根據 At Home(アットホーム)與三井住友トラスト基礎研究所發佈的公寓租金指數,2026年1–3月23區公寓租金同比上漲6.7%:單身戶型(18–30㎡)上漲8.1%,緊湊戶型(30–60㎡)上漲5.6%,家庭戶型(60–100㎡)上漲12.3%。公開資料未按區細分租金。
日本的收益率與其他市場相比
通常的起點是毛租金收益率:一年租金除以價格,未扣除成本。Global Property Guide 的最新調查以各國主要城市公寓價格和租金的中位數為基礎,日本為4.55%。
| 市場 | 毛租金收益率 |
|---|---|
| 英國 | 7.35% |
| 美國 | 6.71% |
| 澳大利亞 | 4.94% |
| 法國 | 4.83% |
| 日本 | 4.55% |
| 香港 | 3.55% |
| 德國 | 3.35% |
| 新加坡 | 3.06% |
| 瑞士 | 2.91% |
| 臺灣 | 2.26% |
按每投入一日元計算,日本獲得的租金明顯高於其他亞洲金融中心和歐洲大陸的核心市場。美國和英國的收益率在賬面上更高,但借貸成本也高得多。日本兼具中等水平的收益率與低利率,而且外國買家與日本買家享有相同的所有權。
業主扣除成本後實際留下多少
毛收益率是扣除運營成本之前的租金。各類管理費、「固定資産税」、保險、空置準備、招租費用和小額維修都要先扣除。按我們以1億日元全款購買所做的示例,標示3.5%的東京核心地段住宅公寓,扣除這些成本後約為2.0%;標示5.0%、位於東京核心地段的準新建鋼結構樓棟約為3.7%;標示6.5%的首都圈精選樓棟約為4.7%。
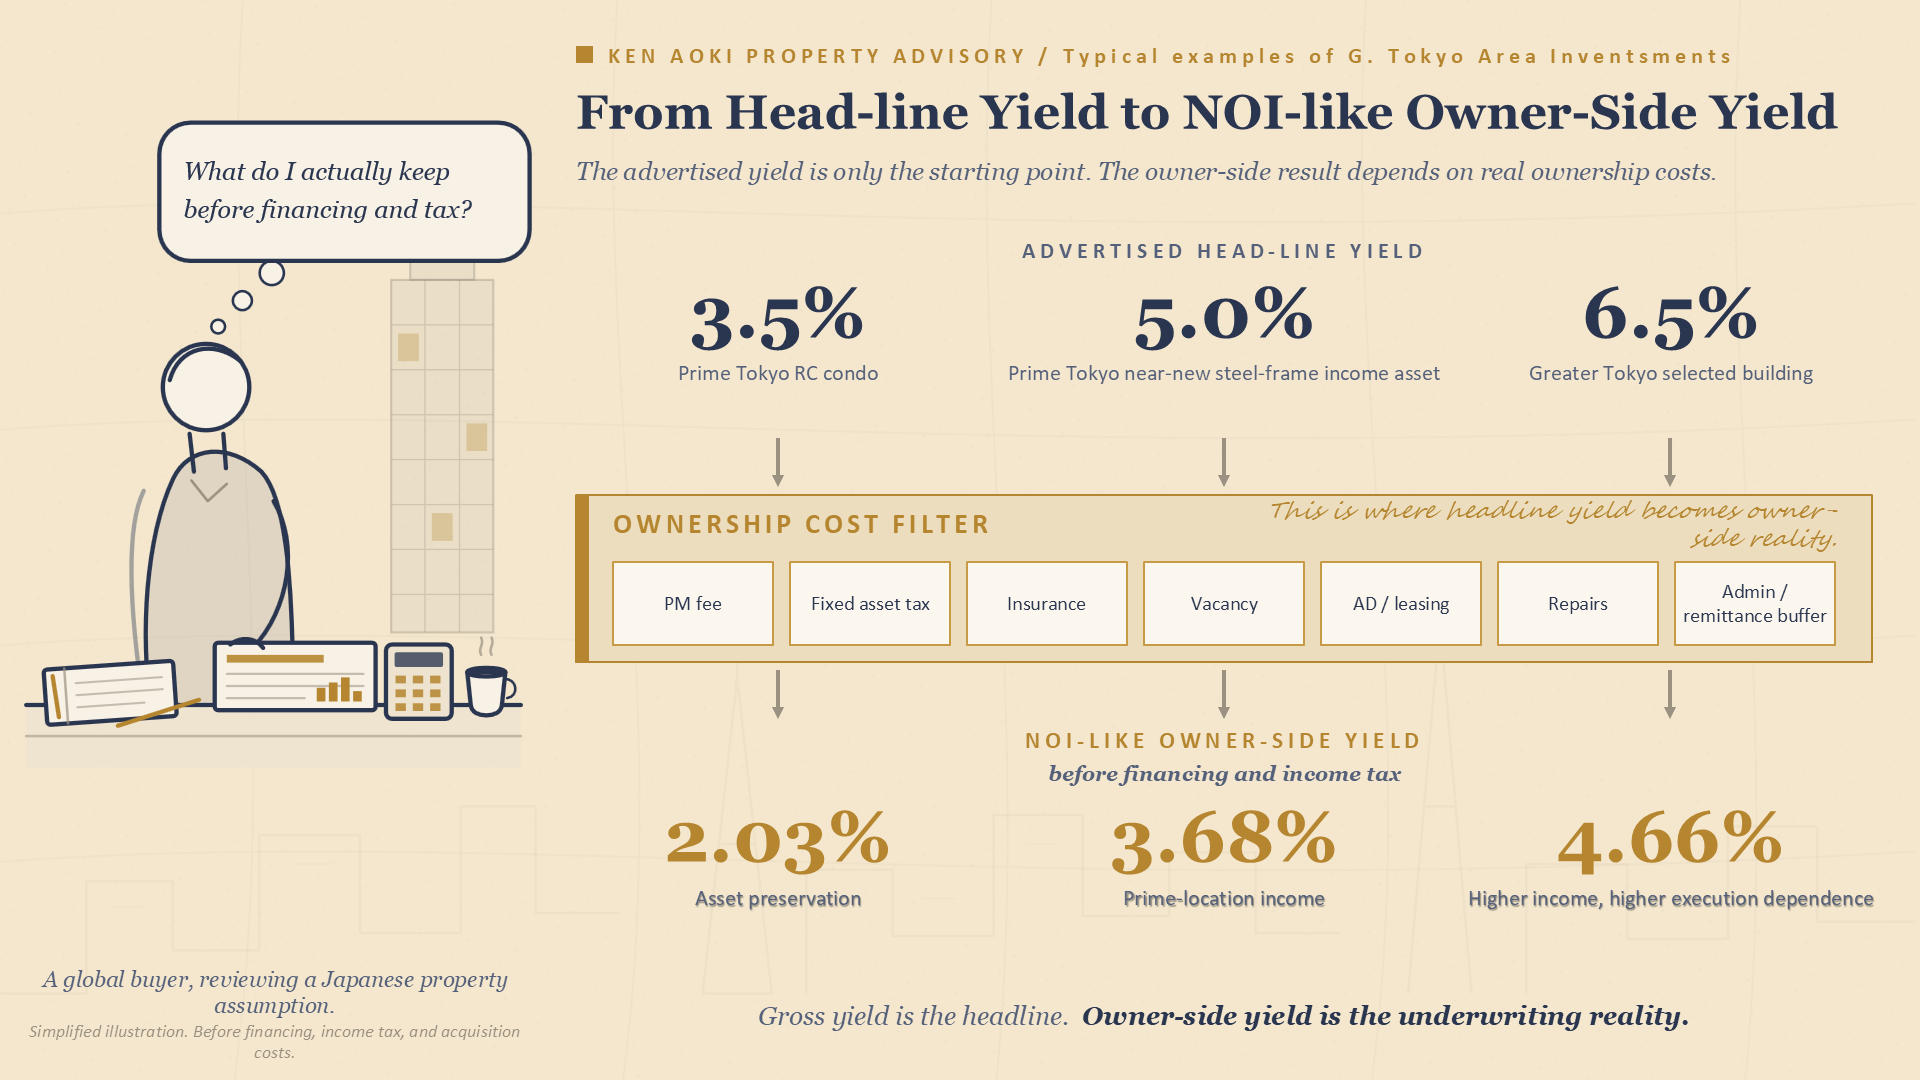
這些數字只是租金帶來的回報。再加上地價、租金上漲,以及使用貸款時還款積累的權益,整體情況要好得多。核心地段住宅公寓的租金收益較低,但通常最容易持有和出售;收益率較高的樓棟收入更多,用心挑選更能見到回報。兩者各有用處,取決於業主希望這套房產發揮什麼作用。
借貸成本,以及現金買家為何活躍
按國際標準衡量,日本的利率仍處於低位。截至2026年9月,普通住房貸款一般約為1.0–1.5%,投資型房產貸款一般約為1.5–3.5%。尤其是投資者,利率在很大程度上取決於借款人自身的條件。購買自住房的人尤其能獲得有利的條件。
截至2026年9月的一般區間。實際條件取決於金融機構和借款人。
看貸款購房有一個簡單的方法:用扣除成本後的回報減去利息,剩下的就是業主可以從這套房產中期待的現金。每月償還的本金不是成本,而是權益,也就是上文提到的第四種收益來源。
以現金購買的海外買家在東京尤其活躍。日元處於歷史性低位,以買家本國貨幣計算價格顯得不高,而現金買家完全不必考慮利率。兩者疊加,吸引買家關注核心地段的優質房產。
東京仍是全球最具深度的租賃市場之一,龐大的就業人口帶來穩定的需求。對於既希望現在獲得收入、又希望資產隨時間變得更紮實的海外業主而言,這是一個值得認真考慮的市場。
常見問題
與其他國家相比,日本的平均租金收益率是多少?
Global Property Guide 2026年9月的調查顯示,日本的毛租金收益率為4.55%,高於香港(3.55%)、德國(3.35%)、新加坡(3.06%)、瑞士(2.91%)和臺灣(2.26%),低於英國(7.35%)、美國(6.71%)、澳大利亞(4.94%)和法國(4.83%)。美國和英國的收益率伴隨著高得多的借貸成本。
東京出租房產扣除成本後的淨收益率是多少?
按我們以1億日元全款購買所做的示例,標示3.5%的東京核心地段住宅公寓扣除成本後約為2.0%,標示5.0%、位於東京核心地段的準新建鋼結構樓棟約為3.7%,標示6.5%的首都圈精選樓棟約為4.7%。各類管理費、「固定資産税」、保險、空置準備、招租費用和小額維修需要先扣除。
日本面向房產投資者的貸款利率是多少?
截至2026年9月,日本普通住房貸款一般約為1.0–1.5%,投資型房產貸款一般約為1.5–3.5%。尤其是投資者,利率在很大程度上取決於借款人自身的條件,實際條件取決於金融機構和借款人。按國際標準衡量,日本的利率仍處於低位。
2026年東京的地價和租金上漲了多少?
2026年「地価公示」(2026年1月1日基準)顯示,全用途地價分別上漲:港區15.0%、中央區13.5%、新宿區12.9%、澀谷區12.5%、千代田區12.8%,23區整體11.1%。2026年1–3月,23區公寓租金同比上漲6.7%,其中60–100㎡的家庭戶型上漲12.3%。
外國人可以在日本買房嗎?出租房產如何獲得收益?
在日本,外國買家與日本買家享有相同的所有權。出租房產有四種收益來源:扣除運營成本後的每月租金、地價上漲、在續約和重新招租時隨通脹上漲的租金,以及使用貸款時每次還款增加業主所佔份額而積累的權益。
資料來源
本文僅供一般參考,不構成法律、稅務或投資建議。