我们从可获得的最新资料中客观收集数据,并分享其中有参考价值的内容。
希望对正在日本寻找住所,或考虑以房产为基础开展事业的各位有所帮助。
出租房产有四种收益来源,而东京在这四个方面都具备均衡的条件。
比较收益率时,通常只看租金。但对长期持有的业主来说,租金只是四种收益来源中的第一种:
- 每月收入。租金每月到账,扣除运营成本后剩下的部分,就是业主的现金收益。
- 地价上涨。建筑物下的土地可能升值,东京核心区的地价近年一直大幅上涨(数据见下文)。
- 随通胀上涨的租金。日本已重新进入通胀环境,租金可以在续约和重新招租时逐步上调。
- 房贷还款积累的权益。使用贷款时,每一次还款都会增加业主在房产中所占的份额,而这部分主要由租客的租金支付。日本的借贷成本使这一点格外有利。
四者合在一起,使住宅房产成为长期积累财富最稳健的方式之一。
东京核心区的地价与租金
2026年的「地価公示」显示,东京核心区地价普遍出现两位数上涨。以下为都心五区及23区整体的同比变化:
| 区 | 住宅地 | 商业地 | 全用途 |
|---|---|---|---|
| 港 | +16.6% | +14.0% | +15.0% |
| 中央 | +13.8% | +13.5% | +13.5% |
| 新宿 | +11.2% | +13.8% | +12.9% |
| 涩谷 | +11.0% | +13.8% | +12.5% |
| 千代田 | +10.7% | +13.1% | +12.8% |
| 23区整体 | +9.0% | +13.8% | +11.1% |
出处:东京都,2026年「地価公示」(2026年1月1日基准),各区按用途的平均变动率。
租金同样在上涨。根据 At Home(アットホーム)与三井住友トラスト基礎研究所发布的公寓租金指数,2026年1–3月23区公寓租金同比上涨6.7%:单身户型(18–30㎡)上涨8.1%,紧凑户型(30–60㎡)上涨5.6%,家庭户型(60–100㎡)上涨12.3%。公开资料未按区细分租金。
日本的收益率与其他市场相比
通常的起点是毛租金收益率:一年租金除以价格,未扣除成本。Global Property Guide 的最新调查以各国主要城市公寓价格和租金的中位数为基础,日本为4.55%。
| 市场 | 毛租金收益率 |
|---|---|
| 英国 | 7.35% |
| 美国 | 6.71% |
| 澳大利亚 | 4.94% |
| 法国 | 4.83% |
| 日本 | 4.55% |
| 香港 | 3.55% |
| 德国 | 3.35% |
| 新加坡 | 3.06% |
| 瑞士 | 2.91% |
| 台湾 | 2.26% |
按每投入一日元计算,日本获得的租金明显高于其他亚洲金融中心和欧洲大陆的核心市场。美国和英国的收益率在账面上更高,但借贷成本也高得多。日本兼具中等水平的收益率与低利率,而且外国买家与日本买家享有相同的所有权。
业主扣除成本后实际留下多少
毛收益率是扣除运营成本之前的租金。各类管理费、「固定資産税」、保险、空置准备、招租费用和小额维修都要先扣除。按我们以1亿日元全款购买所做的示例,标示3.5%的东京核心地段住宅公寓,扣除这些成本后约为2.0%;标示5.0%、位于东京核心地段的准新建钢结构楼栋约为3.7%;标示6.5%的首都圈精选楼栋约为4.7%。
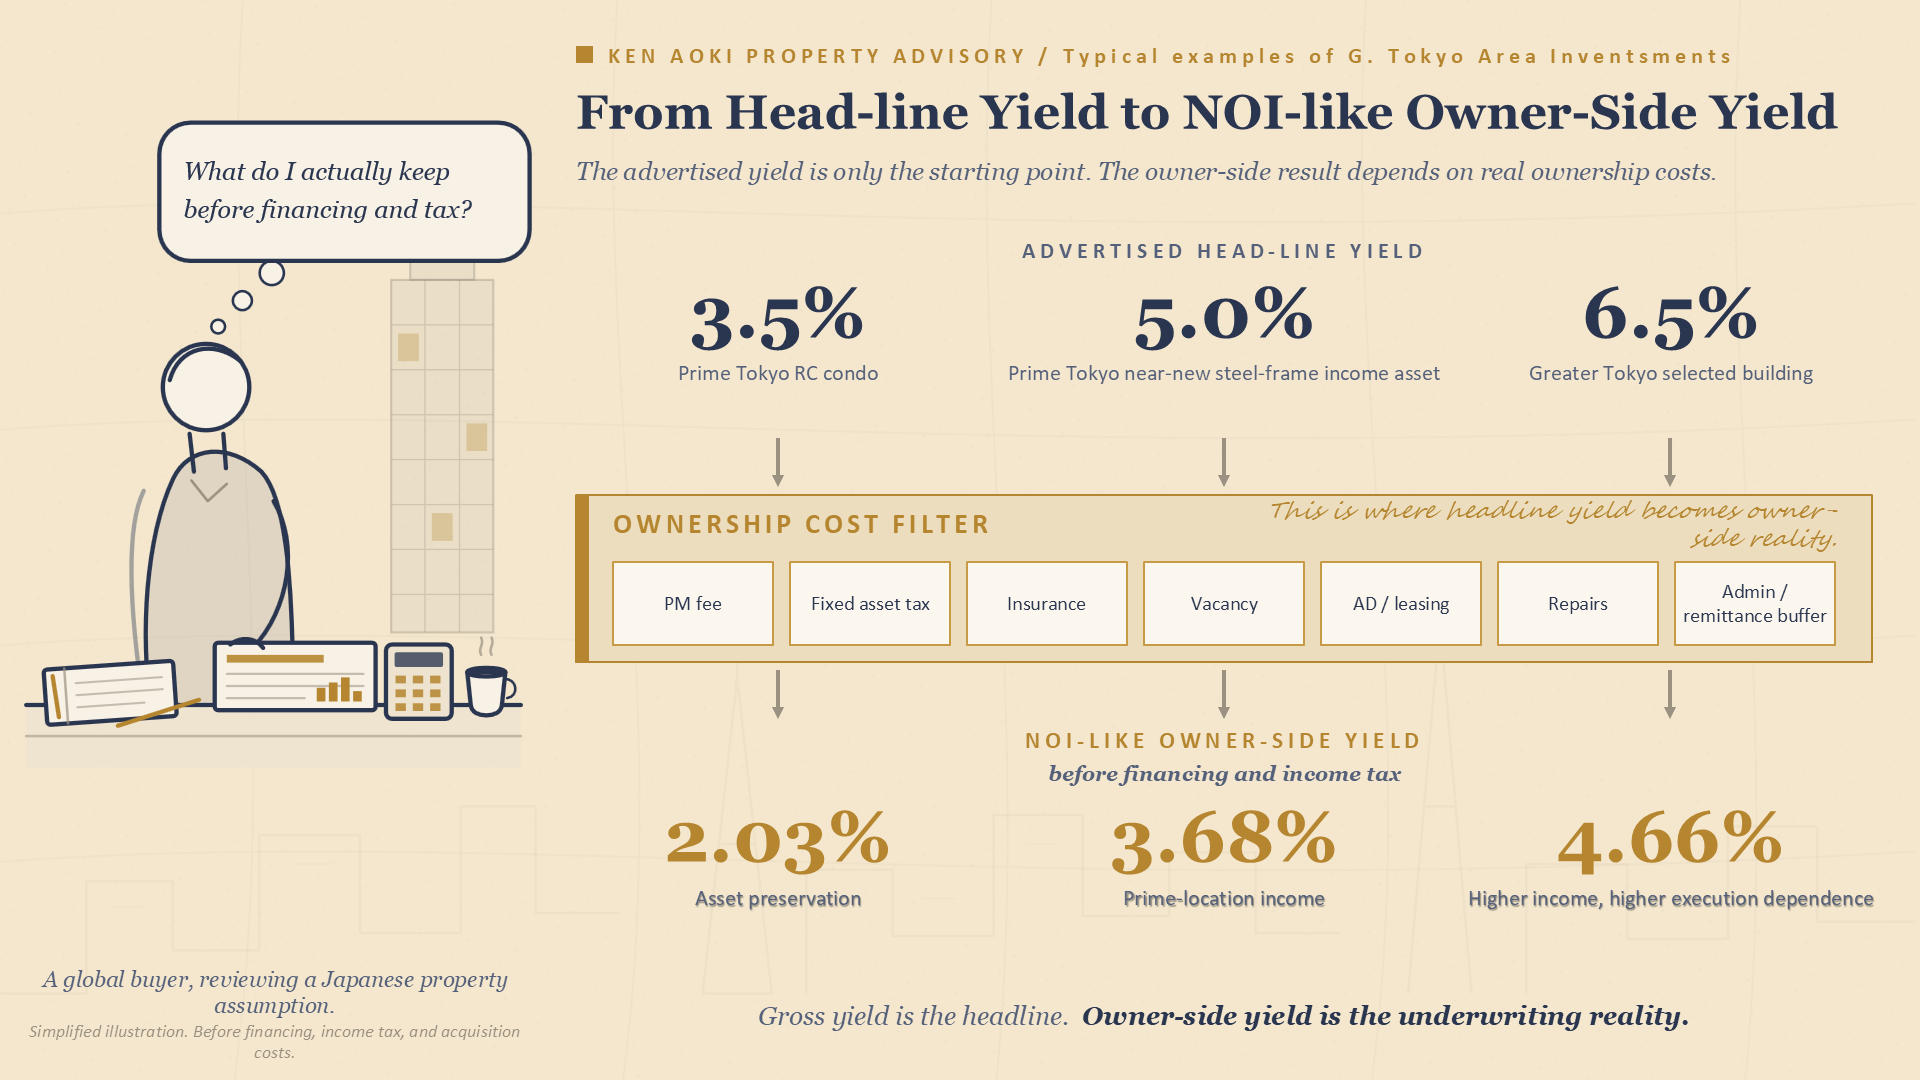
这些数字只是租金带来的回报。再加上地价、租金上涨,以及使用贷款时还款积累的权益,整体情况要好得多。核心地段住宅公寓的租金收益较低,但通常最容易持有和出售;收益率较高的楼栋收入更多,用心挑选更能见到回报。两者各有用处,取决于业主希望这套房产发挥什么作用。
借贷成本,以及现金买家为何活跃
按国际标准衡量,日本的利率仍处于低位。截至2026年9月,普通住房贷款一般约为1.0–1.5%,投资型房产贷款一般约为1.5–3.5%。尤其是投资者,利率在很大程度上取决于借款人自身的条件。购买自住房的人尤其能获得有利的条件。
截至2026年9月的一般区间。实际条件取决于金融机构和借款人。
看贷款购房有一个简单的方法:用扣除成本后的回报减去利息,剩下的就是业主可以从这套房产中期待的现金。每月偿还的本金不是成本,而是权益,也就是上文提到的第四种收益来源。
以现金购买的海外买家在东京尤其活跃。日元处于历史性低位,以买家本国货币计算价格显得不高,而现金买家完全不必考虑利率。两者叠加,吸引买家关注核心地段的优质房产。
东京仍是全球最具深度的租赁市场之一,庞大的就业人口带来稳定的需求。对于既希望现在获得收入、又希望资产随时间变得更扎实的海外业主而言,这是一个值得认真考虑的市场。
常见问题
与其他国家相比,日本的平均租金收益率是多少?
Global Property Guide 2026年9月的调查显示,日本的毛租金收益率为4.55%,高于香港(3.55%)、德国(3.35%)、新加坡(3.06%)、瑞士(2.91%)和台湾(2.26%),低于英国(7.35%)、美国(6.71%)、澳大利亚(4.94%)和法国(4.83%)。美国和英国的收益率伴随着高得多的借贷成本。
东京出租房产扣除成本后的净收益率是多少?
按我们以1亿日元全款购买所做的示例,标示3.5%的东京核心地段住宅公寓扣除成本后约为2.0%,标示5.0%、位于东京核心地段的准新建钢结构楼栋约为3.7%,标示6.5%的首都圈精选楼栋约为4.7%。各类管理费、「固定資産税」、保险、空置准备、招租费用和小额维修需要先扣除。
日本面向房产投资者的贷款利率是多少?
截至2026年9月,日本普通住房贷款一般约为1.0–1.5%,投资型房产贷款一般约为1.5–3.5%。尤其是投资者,利率在很大程度上取决于借款人自身的条件,实际条件取决于金融机构和借款人。按国际标准衡量,日本的利率仍处于低位。
2026年东京的地价和租金上涨了多少?
2026年「地価公示」(2026年1月1日基准)显示,全用途地价分别上涨:港区15.0%、中央区13.5%、新宿区12.9%、涩谷区12.5%、千代田区12.8%,23区整体11.1%。2026年1–3月,23区公寓租金同比上涨6.7%,其中60–100㎡的家庭户型上涨12.3%。
外国人可以在日本买房吗?出租房产如何获得收益?
在日本,外国买家与日本买家享有相同的所有权。出租房产有四种收益来源:扣除运营成本后的每月租金、地价上涨、在续约和重新招租时随通胀上涨的租金,以及使用贷款时每次还款增加业主所占份额而积累的权益。
资料来源
本文仅供一般参考,不构成法律、税务或投资建议。